Возвращайте себе до 7% кешбека
с пополнений рекламного бюджета
с пополнений рекламного бюджета
Объединяйте расходы всех своих клиентов в Facebook Ads, TikTok. Google Ads, и Яндекс, и получайте общий кешбек реальными деньгами
кешбек
7%


Меняется только способ оплаты: мы создаем для Ваших клиентов агентские рекламные кабинеты, выставляем им счета и пополняем на кабинет, а часть оборота возвращается вам кешбэком.
Бюджет уже
проходит через ваши руки: разница только
в том, возвращается ли часть вам.
проходит через ваши руки: разница только
в том, возвращается ли часть вам.
Создаём агентские рекламные кабинеты за один день. Траты по всем кабинетам суммируются — чем больше объём, тем выше ставка кешбека.
Подключаете проекты Ваших клиентов
Выставляем клиентам счета на оплату и пополняем кабинеты, раз в месяц — АВР и ЭСФ на всю сумму бюджета.
Клиенты получают счета и закрывающие документы
Считаем общие траты по проектам и начисляем кешбек — на карту, счёт агентства или бюджетом на рекламный кабинет.
Раз в месяц начисляем базовый кешбек

Посчитайте кешбек, пополняя рекламные кабинеты клиентов через AdPayer
Введите рекламные бюджеты ваших клиентов по площадкам — калькулятор
моментально рассчитает ваш пассивный доход.
моментально рассчитает ваш пассивный доход.
Сколько вы заработаете
дополнительно, пользуясь AdPayer?
дополнительно, пользуясь AdPayer?
Рекламная
площадка
площадка
Yandex
TikTok
Facebook
Google Ads
% кешбека
300 000 тг
300 000 тг
32 200 000 тг
1 050 000 тг
Сумма
кешбека
кешбека
Месячный
рекламный бюджет
рекламный бюджет
тг
тг
тг
тг
Ваш суммарный дополнительный доход
Возвращается на счет компании ежемесячно в полном объеме
За месяц:
33 850 000 тг
За год:
406 200 000 тг
Ваш доход за месяц:
Ваш доход за месяц:
Ваш доход за месяц:
Ваш доход за месяц:
Месячный бюджет
Месячный бюджет
Месячный бюджет
Месячный бюджет
Рекламная
площадка
площадка
Yandex
TikTok
Facebook
Google Ads
% кешбека
Сумма
кешбека
кешбека
Месячный
рекламный бюджет
рекламный бюджет
тг
тг
тг
тг
Ваш суммарный дополнительный доход
Возвращается на счет компании ежемесячно в полном объеме
Доход за месяц:
Доход в год:
Зачем клиентам оплачивать рекламу через AdPayer?
С 1 января 2026 года изменились правила оплаты зарубежной рекламы.
Если клиенты платят Meta, Google или TikTok напрямую, у них могут появиться дополнительные налоговые обязательства — конкретная сумма зависит от их налогового режима. Многие клиенты об этом даже не знают.
Если клиенты платят Meta, Google или TikTok напрямую, у них могут появиться дополнительные налоговые обязательства — конкретная сумма зависит от их налогового режима. Многие клиенты об этом даже не знают.
С 1 января 2026 года изменились правила оплаты зарубежной рекламы. Если клиенты платят Meta, Google или TikTok напрямую, у них могут появиться дополнительные налоговые обязательства — конкретная сумма зависит от их налогового режима.
Многие клиенты об этом даже не знают.
Многие клиенты об этом даже не знают.
Клиенту не нужно оплачивать КПН за нерезидента и разбираться со спорной позицией по НДС за нерезидента, так как он работает с резидентом.
Покупает услугу у казахстанского
AdPayer и получает закрывающие
документы. Прямой выплаты
иностранной площадке у клиента нет
— расчёты и налоговые обязательства
по иностранному поставщику
переходят на сторону AdPayer.
AdPayer и получает закрывающие
документы. Прямой выплаты
иностранной площадке у клиента нет
— расчёты и налоговые обязательства
по иностранному поставщику
переходят на сторону AdPayer.
Становится налоговым агентом
иностранной площадки. Нужно
оплатить КПН у источника до 20%
согласно ст. 679, 682 и 683. По НДС
существует спорный стык норм: статья
722 упоминает НДС за нерезидента,
тогда как статья 454 связывает его с
плательщиком НДС.
иностранной площадки. Нужно
оплатить КПН у источника до 20%
согласно ст. 679, 682 и 683. По НДС
существует спорный стык норм: статья
722 упоминает НДС за нерезидента,
тогда как статья 454 связывает его с
плательщиком НДС.
ИП на упрощёнке
Клиент подтверждает рекламные расходы понятными документами, уменьшает налогооблагаемый доход и не платит КПН за нерезидента.
Получает договор и закрывающие
документы от казахстанской компании
на рекламные услуги. Налоговый
контур иностранной площадки
остаётся внутри AdPayer. Рекламные
расходы можно отнести на вычеты при
соблюдении общих требований.
документы от казахстанской компании
на рекламные услуги. Налоговый
контур иностранной площадки
остаётся внутри AdPayer. Рекламные
расходы можно отнести на вычеты при
соблюдении общих требований.
Становится налоговым агентом
иностранной площадки. Нужно
оплатить КПН у источника до 20%
согласно ст. 679, 682 и 683.
иностранной площадки. Нужно
оплатить КПН у источника до 20%
согласно ст. 679, 682 и 683.
ИП/ТОО на ОУР
У клиента остаются подтверждённые рекламные расходы, но исчезает отдельный процесс по КПН, НДС и ЭСФ за иностранную площадку. Меньше бухгалтерской работы и риска доначислений.
Клиент приобретает услугу у
казахстанского AdPayer и получает
обычный комплект документов. ЭСФ
выписывается согласно фактическому
НДС-статусу услуги AdPayer.
Самостоятельно начислять НДС за
Meta, Google или TikTok и выписывать
ЭСФ за нерезидента клиенту не
требуется.
казахстанского AdPayer и получает
обычный комплект документов. ЭСФ
выписывается согласно фактическому
НДС-статусу услуги AdPayer.
Самостоятельно начислять НДС за
Meta, Google или TikTok и выписывать
ЭСФ за нерезидента клиенту не
требуется.
Помимо КПН у источника до 20%,
клиент начичисляет 16% НДС по
приобретению услуг нерезидента,
уплачивает его, самостоятельно
выписывает ЭСФ и затем относит НДС
в зачёт при соблюдении условий.
клиент начичисляет 16% НДС по
приобретению услуг нерезидента,
уплачивает его, самостоятельно
выписывает ЭСФ и затем относит НДС
в зачёт при соблюдении условий.
ИП/ТОО на ОУР +
НДС
НДС
Выгода работы
с AdPayer
с AdPayer
Расчёты через
сервис AdPayer
сервис AdPayer
Оплата напрямую
рекламным площадкам
рекламным площадкам
Режим
налогообложения
налогообложения
Сравнение вариантов оплаты
Расчёты через AdPayer
Оплата напрямую
Покупает услугу у казахстанского AdPayer и получает закрывающие документы. Расчёты и налоговые обязательства переходят на AdPayer.
Становится налоговым агентом иностранной площадки. Нужно оплатить КПН у источника до 20% согласно ст. 679, 682 и 683. По НДС существует спорный стык норм.
ИП на упрощёнке
Клиенту не нужно оплачивать КПН за нерезидента и разбираться со спорной позицией по НДС, так как он работает с резидентом.
Выгода с AdPayer
Расчёты через AdPayer
Оплата напрямую
Получает договор и закрывающие документы от казахстанской компании. Налоговый контур иностранной площадки остаётся внутри AdPayer.
Становится налоговым агентом иностранной площадки. Нужно оплатить КПН у источника до 20% согласно ст. 679, 682 и 683.
ИП/ТОО на ОУР
Клиент подтверждает рекламные расходы понятными документами, уменьшает налогооблагаемый доход и не платит КПН за нерезидента.
Выгода с AdPayer
Расчёты через AdPayer
Оплата напрямую
Обычный комплект документов. ЭСФ выписывается согласно НДС-статусу. Самостоятельно начислять НДС за Meta, Google или TikTok не требуется.
Помимо КПН до 20%, клиент начисляют 16% НДС, уплачивает его самостоятельно, выписывает ЭСФ и относит НДС в зачёт при соблюдении условий.
ИП/ТОО на ОУР + НДС
Исчезает отдельный процесс по КПН, НДС и ЭСФ за иностранную площадку. Меньше бухгалтерской работы и риска доначислений.
Выгода с AdPayer
Помогите им оплачивать рекламу через AdPayer с понятными документами — и получайте кешбек!
Мы подготовили материалы для рассылки Вашим клиентам, с ссылками на все связанные статьи в новом налоговом кодексе, и подробное объяснение каждой из них.
Мы подготовили материалы для рассылки Вашим клиентам, с ссылками на все связанные статьи в новом налоговом кодексе, и подробное объяснение каждой из них.
Расскажите
клиентам о новых правилах раньше, чем о них напомнит налоговая.
клиентам о новых правилах раньше, чем о них напомнит налоговая.


Сумма, которую клиент направляет на рекламу, полностью зачисляется в рекламный кабинет.
Кешбек формируется из дохода AdPayer и вознаграждений
Сумма, которую клиент направляет на рекламу, полностью зачисляется в рекламный кабинет. Ваш кешбэк формируется из дохода AdPayer и вознаграждений рекламных площадок
Откуда берётся кешбэк
В TikTok часть вознаграждения зависит не только от объёма, но и от показателей устойчивого роста — SGI. Если условия площадки выполнены, эта часть начисляется вам отдельно.
SGI —
за качественный рост
за качественный рост
Клиент оплачивает стандартную
комиссию сервиса. Часть этой комиссии AdPayer возвращает вам за то, что вы привели клиента и продолжаете управлять его рекламными бюджетами.
комиссию сервиса. Часть этой комиссии AdPayer возвращает вам за то, что вы привели клиента и продолжаете управлять его рекламными бюджетами.
Базовый кешбэк —
из комиссии AdPayer
из комиссии AdPayer
Яндекс и TikTok вознаграждают AdPayer
за совокупный объём размещённой рекламы. Часть полученного вознаграждения
мы передаём вам.
за совокупный объём размещённой рекламы. Часть полученного вознаграждения
мы передаём вам.
Дополнительный
кешбэк — за объём
кешбэк — за объём
Как деньги клиента превращаются в ваш кешбэк
Легальная оплата рекламы
и закрывающие документы
и закрывающие документы
Вознаграждение за клиента и весь рекламный объём, который проходит через AdPayer
Клиент оплачивает рекламу через AdPayer
Площадка
подтверждает расходы
подтверждает расходы
Считаем базовый кешбэк, объём и SGI
Деньги появляются на вашем балансе




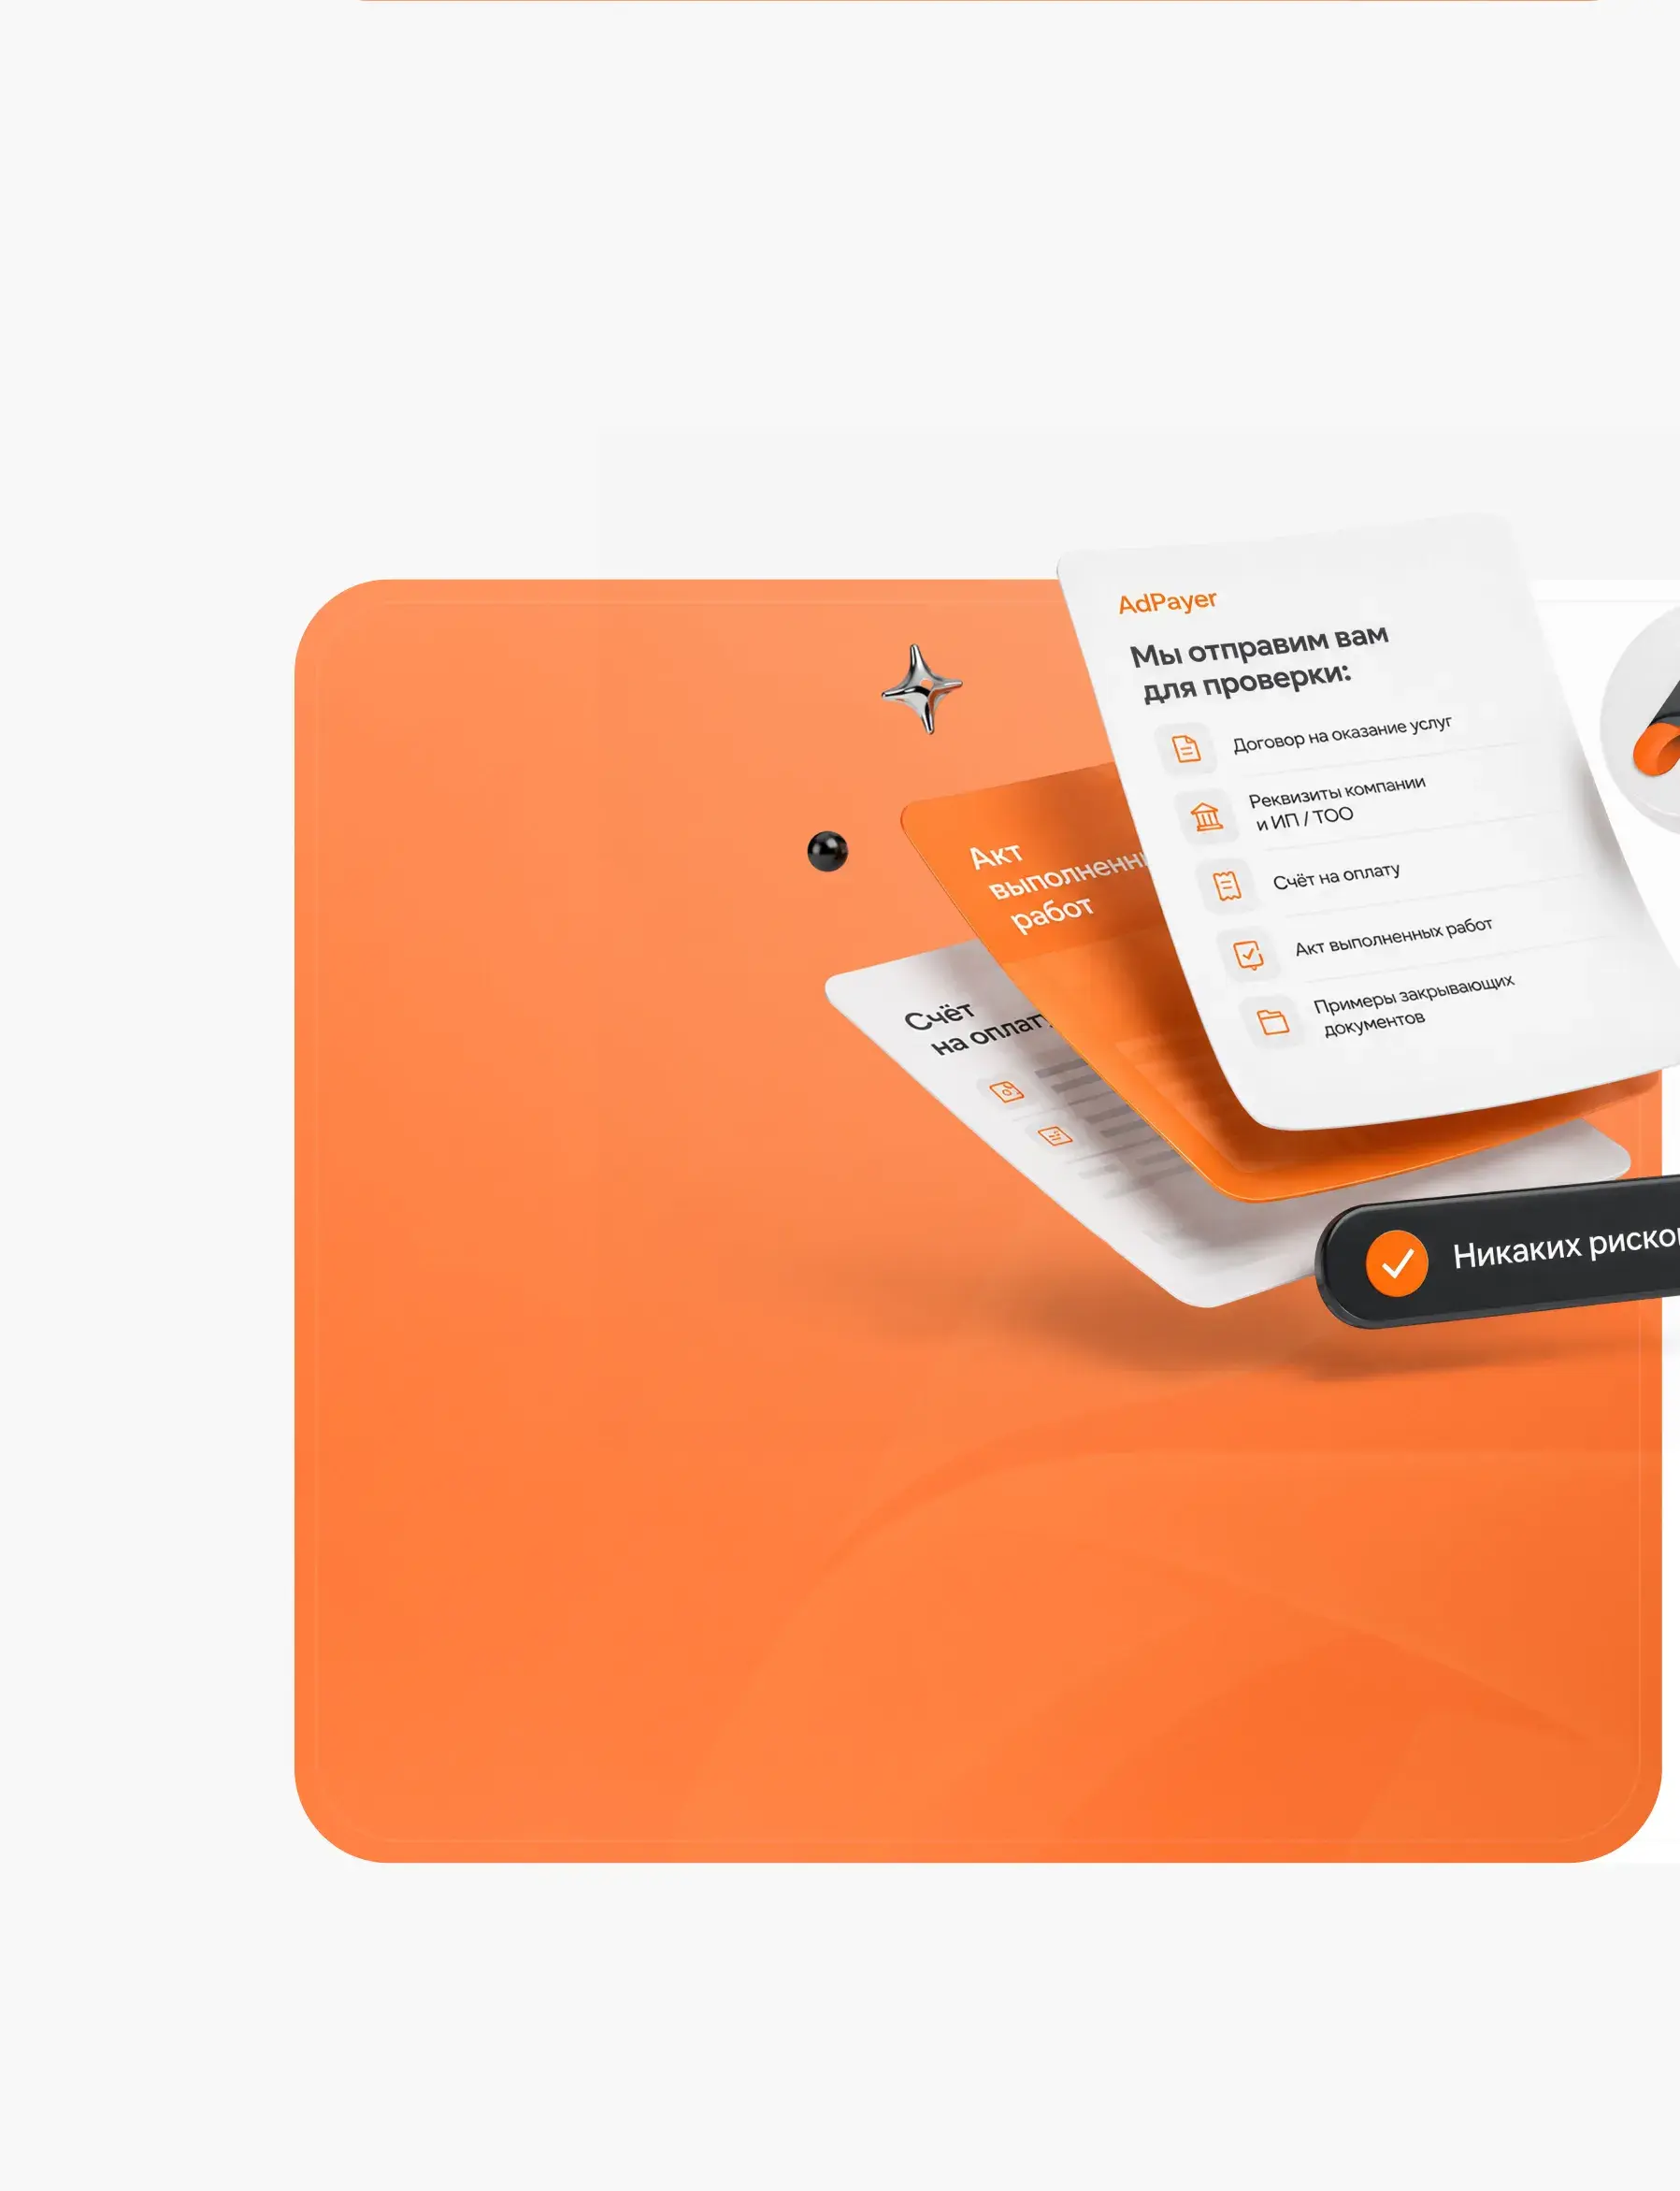
Вы не должны рисковать своим клиентом ради кешбека: до первого платежа отправим все, что необходимо для проверки сервиса бухгалтером, юристом и собственником бизнеса.
До первого платежа отправим все, что необходимо для проверки сервиса бухгалтером, юристом и собственником бизнеса.
Предоставим реквизиты казахстанской компании, договор, налоговую модель и примеры АВР и ЭСФ. Клиент может проверить документы до перевода рекламного бюджета.
Проверка до оплаты
Клиент получает счёт от AdPayer, оплачивает его со своего расчётного счёта и видит зачисление средств в согласованный рекламный кабинет.
Понятное движение денег
Только за первое полугодие 2026 года через AdPayer прошло более 500 млн ₸ рекламных бюджетов в Meta, Google Ads, TikTok и Яндекс.
Реальный работающий сервис
Отправим договор, реквизиты и примеры закрывающих документов. Подключаться сразу не обязательно.
Даем все, что необходимо для проверки сервиса
Вы не должны рисковать
своим клиентом ради кешбэка
своим клиентом ради кешбэка


Вы занимаетесь рекламой — мы берём на себя вопросы оплаты, налогов и документов
Вам не придётся
продавать AdPayer своим клиентам
продавать AdPayer своим клиентам
Подготовим договор и счёт, создадим рекламные кабинеты и организуем их пополнение. Вы продолжите заниматься рекламой и управлять проектом как обычно.
Оформим
и запустим всё сами
и запустим всё сами
Наш специалист объяснит схему работы, ответит на вопросы бухгалтера или юриста и предоставит документы для проверки.
Подключимся к разговору с бухгалтерией
Вы сможете просто переслать подготовленный текст о новом Налоговом кодексе, КПН, НДС и преимуществах работы через AdPayer.
Дадим готовое
сообщение для клиента
сообщение для клиента
Можем начать с совместного разговора с клиентом или его бухгалтером — без обязательства сразу переводить рекламный бюджет.

Без мелкого шрифта:
что важно знать до подключения
что важно знать до подключения
Не нашли
ответ на свой вопрос?
ответ на свой вопрос?
Свяжитесь с тех. поддержкой
Нужно переводить сразу всех клиентов?

Нужно переводить сразу всех клиентов?
Нет. Можно начать с одного проекта, проверить процесс оплаты, документы и начисление кешбэка — и только потом подключать остальные.
Кешбэк уменьшает рекламный бюджет клиента?
Кешбэк уменьшает рекламный бюджет клиента?
Нет. Сумма рекламного бюджета зачисляется в кабинет полностью. Комиссия AdPayer указывается отдельно, а кешбэк выплачивается из дохода сервиса и вознаграждений площадок.
Расходы разных клиентов суммируются?
Расходы разных клиентов суммируются?
Да. В конце месяца мы объединяем расходы всех проектов, по которым Вы назначены получателем кешбэка. От общего объёма зависит ставка базового кешбэка.
Что будет, если клиента привёл один человек, а рекламу ведёт другой?
Что будет, если клиента привёл один человек, а рекламу ведёт другой?
Это две разные механики. Реферер отдельно получает 0,5% за привлечение, а кешбэк начисляется специалисту, который фактически ведёт проект и назначен его получателем.
Что произойдёт, если я подключил клиента, но перестал вести его проект?
Что произойдёт, если я подключил клиента, но перестал вести его проект?
Пока Вы фактически ведёте проект, Вы получаете кешбэк как его получатель. Если работу с проектом продолжит другой специалист, кешбэк будет начисляться уже ему, а Вы останетесь реферером подключённого клиента и продолжите получать 0,5% с его пополнений, пока он пользуется AdPayer.
Когда выплачивается кешбэк?
Когда выплачивается кешбэк?
После завершения месяца и подтверждения рекламных расходов. Базовый кешбэк, кешбэк за объём и SGI рассчитываются отдельно.
Как можно получить деньги?
Как можно получить деньги?
На личную карту, расчётный счёт ИП/ТОО или рекламным бюджетом на кабинет.
Что говорить клиенту?
Что говорить клиенту?
Ничего придумывать не нужно. Мы дадим готовые материалы, подключимся к разговору с бухгалтерией и ответим на вопросы по оплате, налогам и документам.
Начните с одного проекта и проверьте всю механику на практике

Не нашли ответ на свой вопрос?
Свяжитесь с тех. поддержкой
Начните с одного клиента и проверьте AdPayer в работе
Подключим один проект, подготовим документы, поможем объяснить условия клиенту и покажем, сколько кешбэка Вы получите по итогам месяца
Нажимая кнопку «Получить кешбэк», Вы соглашаетесь на обработку персональных данных и принимаете условия Политики конфиденциальности
AdPayer
Сервис оплаты рекламы и управления рекламными бюджетами
Документы:
© 2026 AdPayer. Все права защищены. AdPayer — коммерческое наименование сервиса, оператором которого является ТОО «I-CON».
Начните с одного клиента и проверьте AdPayer в работе
Подключим один проект, подготовим документы, поможем объяснить условия клиенту и покажем, сколько кешбэка Вы получите по итогам месяца
Нажимая кнопку «Получить кешбэк», Вы соглашаетесь на обработку персональных данных и принимаете условия Политики конфиденциальности